明日から東村山市議会では、令和7年度(2025年度)決算の審査を行う決算特別委員会が始まります。17日(木)18日(金)24日(木)25日(金)28日(月)と、途中に5連休が挟まって足掛け3週間に及ぶ異例の日程ですが、来年度の予算編成へ向けて大変重要な場となります。
なお、朝木直子議長と議会から選出されている監査委員(村山じゅん子議員)、そして副議長の私は委員ではないので、審査を見守る日々となります。
ということで、私ができることを考えて、できるだけわかりやすい情報提供にトライしてみたいと思います。
始めます。
「決算」と聞くと、数字ばかりで難しそう……と思われる方も多いと思います。
でも、市の財政は私たちの暮らしそのものです。福祉、子育て、教育、道路や公園、ごみ処理、公共施設など、市民生活を支える仕事にどれだけのお金が入り、それを何に使ったのか。その結果を1年ごとに確かめるのが決算です。
市の財政を少しでも多くの市民に知っていただくことは大切ですし、市も議会も、そのための努力を続ける必要があると私は考えています。
そこで、明日からの決算審査を前に、令和7年度決算について何回かに分けて見ていきたいと思います。
第1回は、市に「どこから、どれだけのお金が入ってきたのか」――歳入編です。
令和7年度の歳入は約757億円
令和7年度の一般会計決算は、歳入が約756.8億円、歳出が約731.9億円となりました。
歳入は前年度より約37.6億円増えています。
なかでも、市民や市内企業などが納める市税は約228億円。前年度の約218億円から約10億円増えました。
では、歳入全体が757億円まで大きくなり、市税も増えたのだから、東村山市の財政はこの10年ほどでずいぶん豊かになった――と言えるのでしょうか。
ここが、決算を見るうえで大事なところです。
市に入るお金には、それぞれ「性格」がある
まず知っておきたいのは、同じ「歳入」でも、すべてが同じ性格のお金ではないということです。
市税は、市民税や固定資産税など、市が自ら確保する最も基本的な財源です。原則として使い道はあらかじめ決められていません。
地方交付税は、自治体によって税収などに差があっても、必要な行政サービスを提供できるよう国から交付される一般財源です。これも原則として使い道が特定されていません。
臨時財政対策債(臨財債)は、地方財政全体の財源不足を補うために設けられた地方債です。自治体の「借金」ではありますが、特定の建設事業などに使途が限定された通常の地方債とは異なり、一般財源として使われてきました。
このほか、地方消費税交付金などにも、使い道が特定されていない一般財源があります。
一方、国庫支出金や都支出金の多くは、子育てや福祉、道路整備など、特定の事業を行うために国や東京都から入ってくるお金です。通常の地方債も、原則として学校や道路、公共施設など特定の事業のために借り入れます。
さらに、使用料・手数料、財産収入、寄附金、繰入金、繰越金など、さまざまな収入があります。
つまり、歳入を見るときには、
「どこから入ってきたお金なのか」
と同時に、
「どの程度、使い道が決められているお金なのか」
を見る必要があります。
ですから、歳入総額が増えたことと、市が政策判断によって使える財源が同じだけ増えたこととは、まったく別の話です。
コロナ禍で歳入は一気に200億円増えた
このことは、11年間の数字を並べてみるとよく分かります。
平成27年度には約530億円だった歳入総額は、令和7年度には約757億円になりました。
途中には、非常に大きな山があります。
令和2年度、コロナ禍の年です。
歳入総額は令和元年度の約570億円から、一気に約771億円へ膨らみました。
最大の要因は、国や東京都から入ってくる「国・都支出金」です。令和元年度の約195億円から、令和2年度には約383億円へ、ほぼ倍増しました。
感染症対策や特別定額給付金など、国の施策を市が実施するための財源が大量に市の会計を通ったためです。
したがって、771億円という決算規模だけを見て、「東村山市が急に豊かになった」と考えることはできません。
歳入総額と「財政を支える3つの財源」を比べてみる
そこで作ったのが、次のグラフです。
【グラフ① 歳入総額と「市税+地方交付税+臨時財政対策債」の比較】
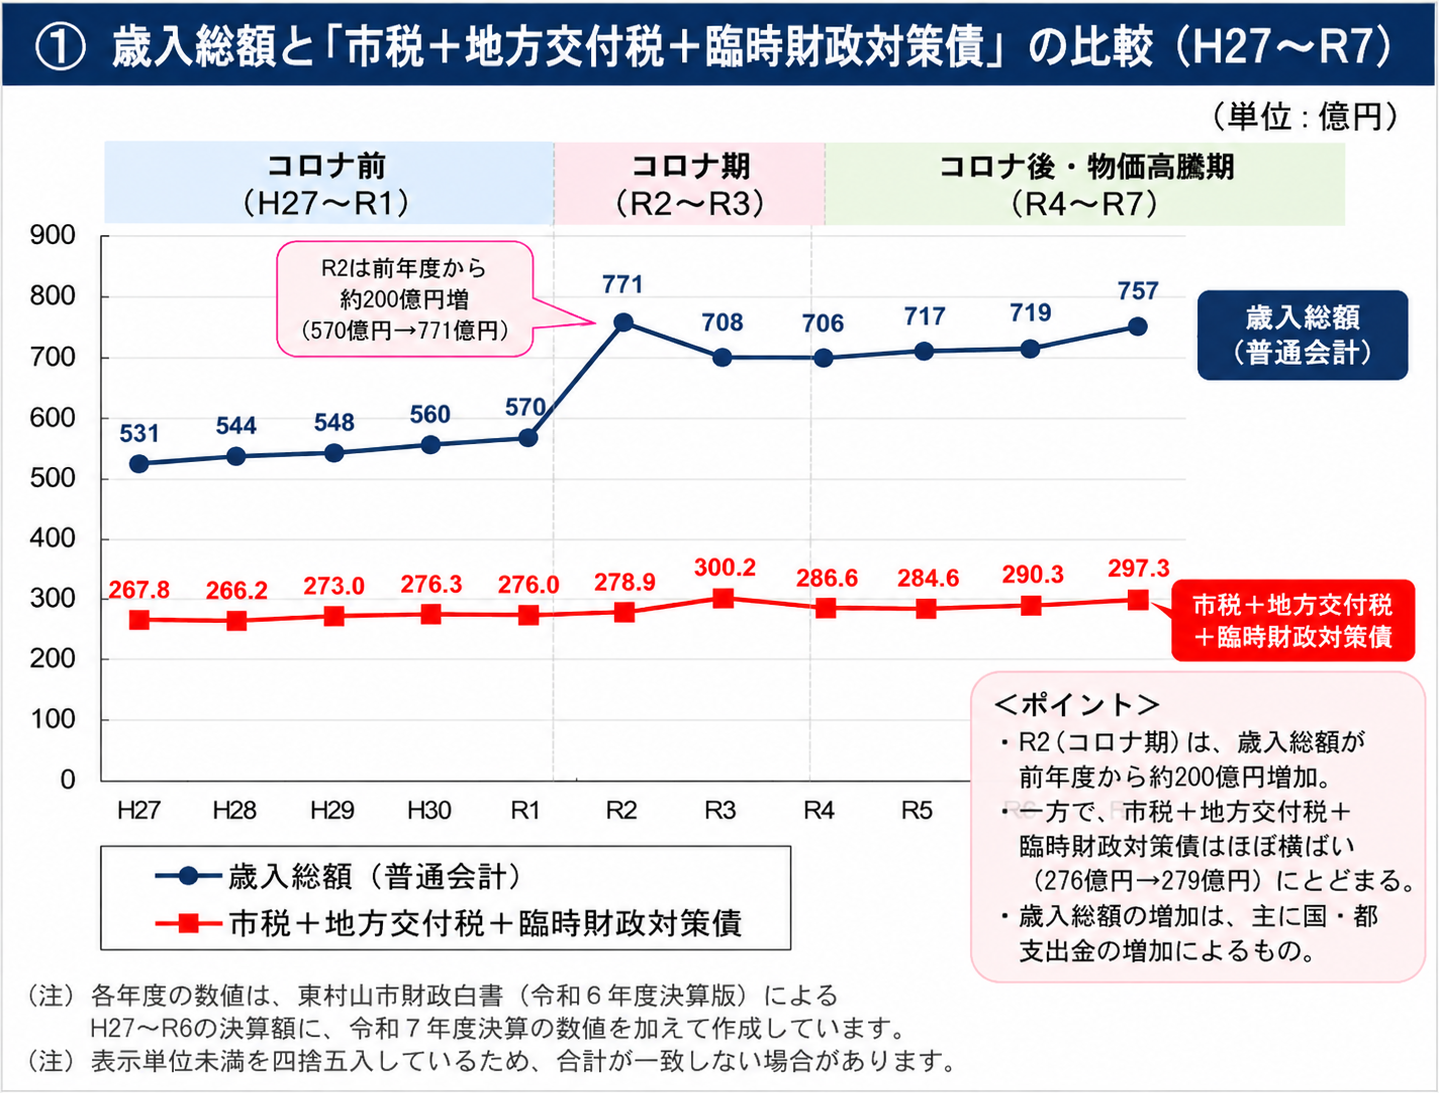
令和元年度から令和2年度にかけて、歳入総額は、
570億円 → 771億円
と約200億円増えています。
ところが、市税、地方交付税、臨時財政対策債を合わせた額は、
276.0億円 → 278.9億円
と、ほとんど変わっていません。
この3つだけが一般財源のすべてというわけではありません。しかし、市の財政を継続的に支えてきた主要な財源として11年間の変化を見るには、とても重要な3つです。
歳入総額だけを見ると巨大な山になっている令和2年度が、この3財源だけを見るとほぼ平らです。
コロナ期の決算規模の急膨張と、市の基礎的な財源の動きは分けて考える必要がある。
このグラフは、そのことをかなり端的に示していると思います。
では、この3つは11年間でどう変わったのか
次に、この3財源の中身を見てみます。
【グラフ② 市税+地方交付税+臨時財政対策債の推移】
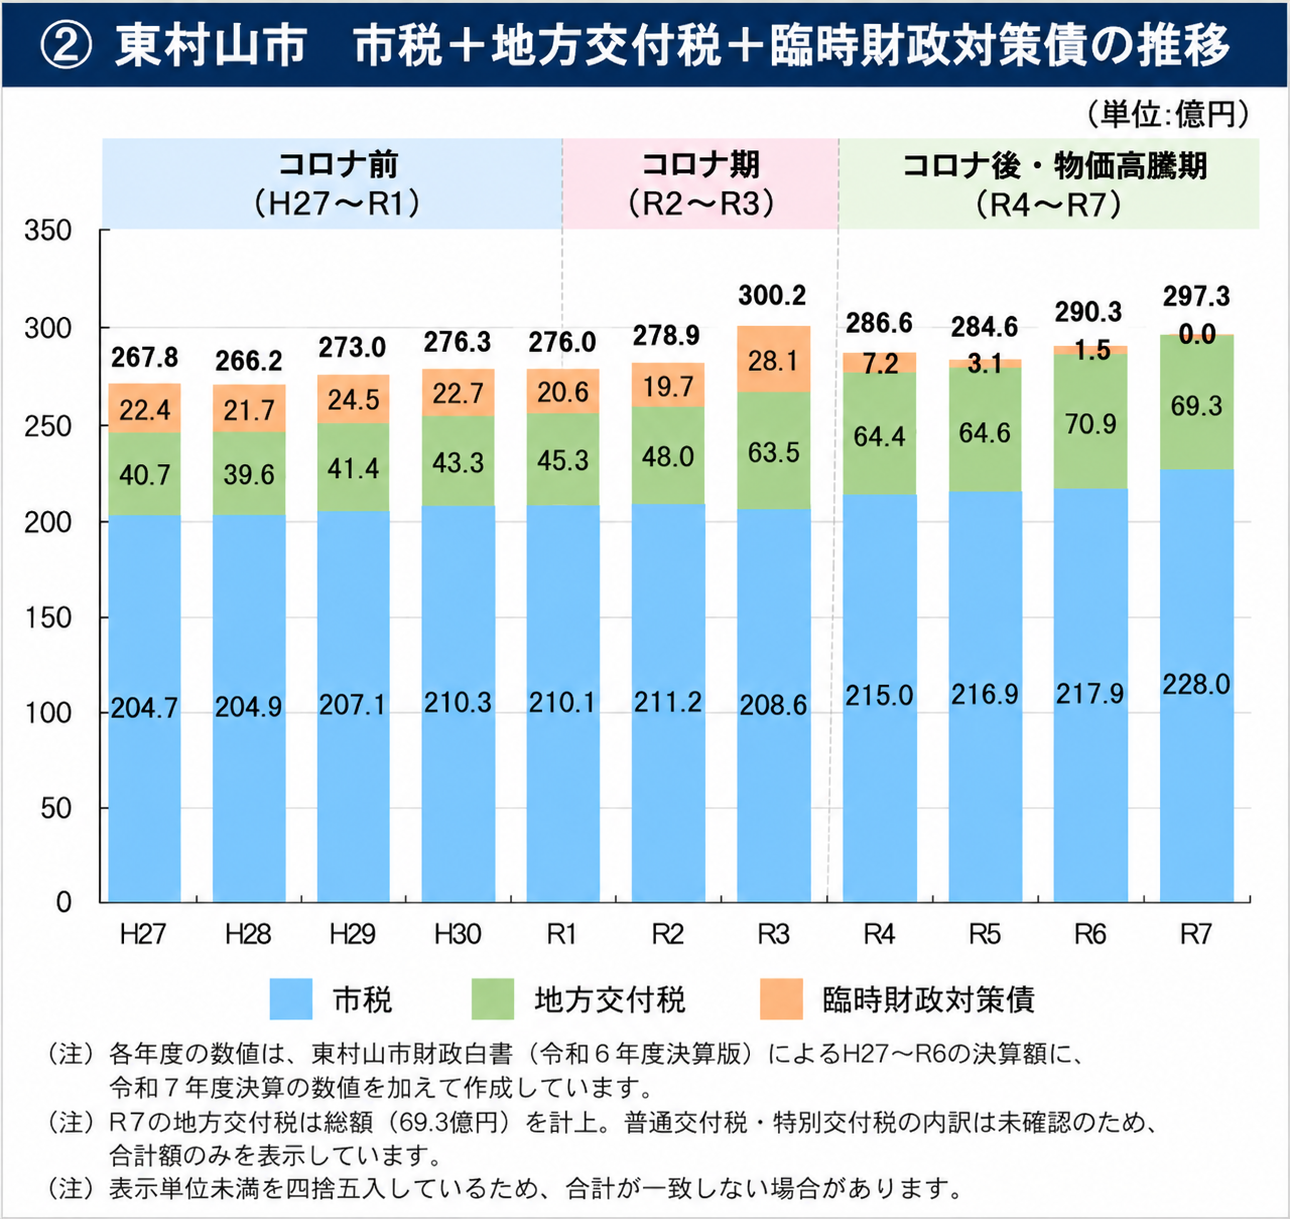
平成27年度は、
市税204.7億円+地方交付税40.7億円+臨財債22.4億円=267.8億円
でした。
令和7年度は、
市税228.0億円+地方交付税69.3億円+臨財債0円=297.3億円
です。
11年間で約30億円増えています。
しかし、注目したいのは、総額だけでなく中身がかなり変わっていることです。
市税は約205億円から228億円へ、比較的緩やかに増えてきました。
地方交付税は約41億円から約69億円へ大きく増えています。
一方、臨時財政対策債は大きく減りました。
臨財債は28億円からゼロへ
東村山市の臨財債は、令和3年度には約28.1億円ありました。
その後、
28.1億円 → 7.2億円 → 3.1億円 → 1.5億円 → 0円
と急速に減少しました。
臨財債は平成13年度(2001年度)に始まった制度です。国の地方財政対策の中で地方の財源不足を補う仕組みとして長く使われてきましたが、令和7年度には国の地方財政計画で発行額が制度創設以来初めてゼロとなりました。
ですから、東村山市で臨財債がゼロになったことを、市独自の財政運営の結果だけとして捉えることはできません。国の地方財政対策そのものの変化が、市の歳入構造にも表れていると見る必要があります。
一方で、地方交付税は平成27年度の約40.7億円から、令和6年度70.9億円、令和7年度69.3億円という水準になっています。
臨財債の減少と地方交付税の増加。この二つを別々に見るだけでなく、国が地方自治体の一般財源をどのような形で保障してきたのかという視点から見ることも必要だと思います。
「自主財源」の割合も見ておきたい
もう一つ、市の財政白書に興味深い数字があります。
自主財源比率です。
東村山市は、
平成27年度 44.9%
平成30年度 46.9%
令和元年度 46.1%
でした。
ところが、コロナ禍の令和2年度には34.5%まで急落します。
市税が突然大きく減ったからではありません。国・都支出金が急増し、歳入全体が大きく膨らんだ影響です。
その後は、
37.7% → 42.1% → 42.8% → 41.9%
と回復しています。今回の決算数値から同じ考え方で整理すると、令和7年度は43%程度となります。
ただ、コロナ前には46%前後だったことを考えると、まだ違いがあります。
また、令和6年度の多摩26市平均は49.9%で、東村山市の41.9%を上回っています。
なぜこの差があるのか。これも東村山市の財政構造を考えるうえで、今後見ていきたいポイントです。
「757億円ある」ではなく、「757億円の中身を見る」
こうして11年間を並べると、一年度の決算書だけを見ていては分かりにくい変化が見えてきます。
平成27年度に約530億円だった歳入は、令和7年度には約757億円になりました。
しかし、その200億円を超える増加を、そのまま「東村山市の財政力が高まった」と読むことはできません。
コロナ禍では国・都支出金が急増しました。その後も、国や東京都の施策に伴って市を通るお金があります。
一方、この11年間で市税は約23億円増え、地方交付税は約29億円増加。臨財債は約22億円からゼロになりました。
だからこそ、決算を見るときに大切なのは、
「いくら入ってきたのか」だけではなく、「どこから入ってきたのか」「使い道はどの程度決められているのか」「継続的に見込める財源なのか」まで見ること。
だと思います。
決算書に並ぶ数字は、市民生活から離れた数字ではありません。
どれだけの財源を安定して確保できるのか。市が自ら判断して使える財源はどれだけあるのか。それは、福祉、子育て、教育、道路、公園、公共施設など、これからどのような行政サービスを維持し、どこに力を入れていけるのかにもつながります。
明日から始まる決算審査でも、「去年より増えた、減った」だけでなく、その数字の背景にある財政構造の変化まで含めた議論が深まることを期待したいと思います。
次回は、入ってきたお金を**「何に使ったのか」――歳出編**として見てみます。
※令和7年度の普通会計に関する数値の一部は、決算審査意見書等をもとに現時点で整理したものです。今後公表される財政白書の普通会計数値とは若干異なる場合があります。